日本の健康保険は、海外で受けた治療にそのまま使えません。
帰国後に「海外療養費」として一部が戻る仕組みはありますが、支給額は日本国内で同じ傷病を治療した場合の治療費を基準に計算した額から自己負担相当額を差し引いた額です。海外で実際に払った額との差が大きくなることがあります[3]。
この記事では、保険料が何で決まるのか、渡航先ごとに義務づけられている保険は何か、各社が公式サイトで示している補償と条件はどう違うのかを整理します。
- 海外留学保険と海外旅行保険は、保険会社側でどう分かれているのか
- 保険料が何で決まるか(自分の条件で見積もりを出す手順)
- 渡航先・ビザ別の必須保険(OSHC・IHS・SHIP)
- 失敗しない7つの選び方チェックリスト
- 保険料を抑える6つの考え方
- 主要4社が公式サイトで示している補償・条件の違い
- 日本の健康保険・海外療養費との関係(2026年9月時点の制度)
海外留学保険とは?基礎知識を完全理解
海外留学保険の定義と特徴
海外留学保険は、長期の留学生活に特化した保険です。保険会社側も「短期の旅行」と「長期の留学・滞在」で商品そのものを分けており、留学生向けプランには住居や学業に関する特約が用意されています。
海外旅行保険との決定的な違い
| 項目 | 短期向け (海外旅行保険) | 長期・留学向け (海外留学保険) |
|---|---|---|
| 想定する渡航期間 | 東京海上日動=31日まで[7]/三井住友海上=92日まで[8] | 東京海上日動=32日以上[7]/三井住友海上=3か月以上[8] |
| 留学生向けの特約 | 東京海上日動=32日以上の契約が条件[7] | 東京海上日動=留学生賠償責任・留学生生活用動産・留学継続費用[7]/三井住友海上=留学生賠償責任・留学生生活用動産・留学継続費用[8] |
| 住居に関する補償 | AIG損保=保険期間32日以上の契約が条件[9] | 借家の火災による家主への賠償責任、住居内の家財や身の回り品の盗難・破損[9] |
| 申込方法 | 東京海上日動=MARINE PASSPORT(インターネット専用商品)[7]/三井住友海上=ネットde保険@とらべる[8] | 東京海上日動=留学生・ワーホリ向けプラン(保険料シミュレーション→郵送申込み)[7]/三井住友海上=留学保険(資料請求)[8] |
クレジットカード付帯保険で足りるかの確認方法
クレジットカードに付帯する海外旅行保険は、カードごとに補償期間・補償額・適用条件がまったく違います。とくに「持っているだけで有効(自動付帯)」か「旅費をそのカードで決済したときだけ有効(利用付帯)」かは、同じ発行会社でもカードによって分かれます。
留学のように数か月以上滞在する場合、手元のカードの会員規約で次の3点を確認してください。
- 補償が続く期間:出発から何日目までか(留学期間の全体をカバーできるか)
- 自動付帯か利用付帯か:利用付帯なら、何を決済すれば有効になるのか
- 留学特有の補償の有無:住居の賠償・生活用動産・留学継続費用は、上の表のとおり保険会社が長期プラン側に用意しているもので、カード付帯には通常含まれません
保険料はどう決まる?|自分の条件で見積もりを出す手順
留学保険の保険料は、保険期間・被保険者の年齢・渡航先・選ぶプラン(補償額の組み合わせ)とオプションで決まります。相場を一つの金額で言い切れないのはこのためで、各社とも「条件を入れて試算する」形をとっています。
たとえば三井住友海上の留学保険(3か月以上)の保険料シミュレーションでは、保険期間を1日単位から2年まで選び、オプションの「緊急一時帰国費用」(40万円・70万円・100万円から選択、保険期間3か月以上のみ付帯可)の有無を選んだうえで試算します[8]。t@biho(ジェイアイ傷害火災)も、保険期間が31日以内か31日超か、旅行目的、被保険者の年齢という区分で保険料を提示しています[6]。
見積もりを取るときにそろえておく情報
- 出発日と帰国予定日(=保険期間。延長の可能性も伝える)
- 渡航先の国・地域と、滞在の目的(留学/ワーキングホリデー)
- 出発時点の年齢
- 学校・ビザが求めている最低補償額(あれば)
この4点を決めてから3社以上に同じ条件で当てると、金額の差が「補償の差」なのか「条件の入れ違い」なのかを切り分けられます。
渡航先で義務づけられている保険を先に確認する
🇺🇸 アメリカ
- 大学が指定する学生保険(SHIP=Student Health Insurance Plan)への加入を求められることがあります。
- 外部保険を持ち込んで免除できるかどうか、その条件は大学ごとに違います。進学先の規定を必ず確認してください。
🇦🇺 オーストラリア
- 学生ビザで滞在する留学生は、ビザの条件としてOSHC(Overseas Student Health Cover)をビザの期間中ずっと維持する必要があります[5]。
- OSHCには救急車の補償と、限られた範囲の薬剤費が含まれます[5]。
- 支払いが滞ると、滞納していた期間に受けた診療を請求できなくなる場合があります[5]。
🇬🇧 イギリス
- ビザ申請の一部としてIHS(Immigration Health Surcharge)を支払います。学生とその扶養家族は年額£776で、たとえば2年のビザなら£1,552です[4]。
- 支払えばビザの開始日からNHSを無料で使えます。ただし処方薬・歯科治療・視力検査などは別途自己負担です[10]。
そのほかの国
- 公的医療制度と留学生の扱いは国ごとに違います。ビザの要件と学校の規定の両方を、渡航先の公式情報で確認してください。
海外留学保険が必要な理由|留学生が抱える4つのリスク
留学生活では、予期せぬ病気やケガ、盗難などの様々なリスクが常に存在します。これらは単なる「不運な出来事」ではなく、留学計画そのものを揺るがしかねない重大な問題です。
実際に、日本の公的機関である外務省も、留学生が現地で遭遇する可能性のあるトラブル事例を挙げ、安全対策の重要性を繰り返し呼びかけています。まずは公式な情報を確認し、どのようなリスクが存在するのかを具体的に把握することから始めましょう。
医療費が全額自己負担になる
日本の健康保険は、海外で受けた治療にそのまま使えません。帰国後に「海外療養費」を申請すれば一部は戻りますが、次の3点で目減りします[3]。
- 支給対象は日本国内で保険診療として認められている医療行為に限られる(現地で受けた治療がそのまま対象になるとは限らない)[3]
- 支給額は日本国内で同じ傷病を治療した場合の治療費を基準に計算した額から自己負担相当額を差し引いた額(海外で実際に払った額のほうが低ければその額)[3]
- 日本と海外で医療体制や治療方法が異なるため、支給額が大幅に少なくなることがあると保険者自身が明示している[3]
つまり「日本の健康保険があるから大丈夫」とは考えられません。留学保険は、この差額を埋めるためのものです。
住居・学業に関するトラブル
盗難・紛失
失敗しない海外留学保険の選び方|7ステップチェックリスト
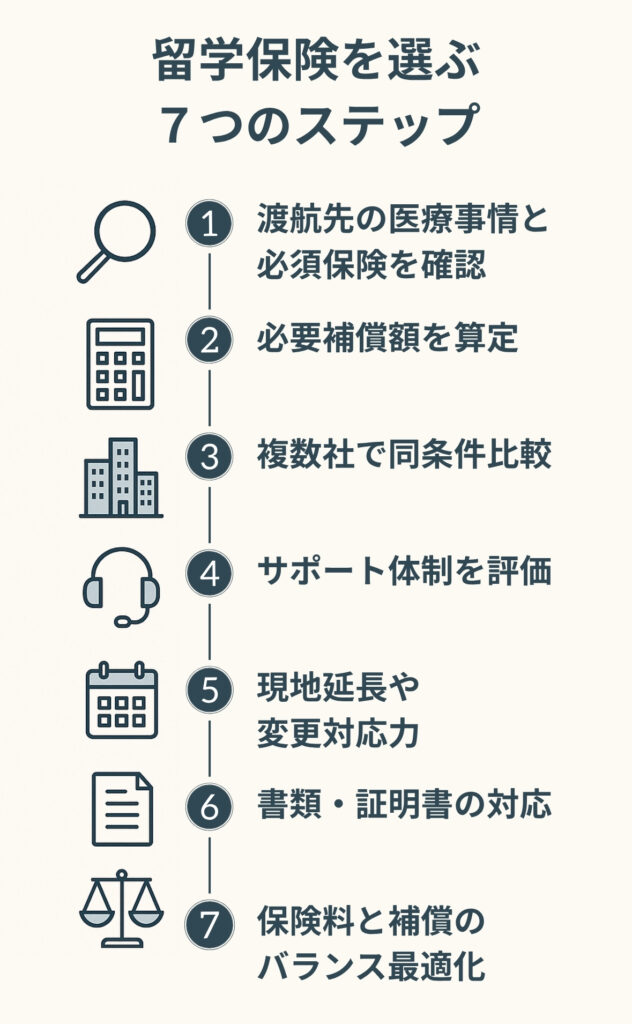
ステップ1:渡航先の医療事情と必須保険を確認
- ビザ申請時の保険要件(オーストラリアのOSHC[5]、イギリスのIHS[4]など)
- 学校指定の保険制度と、外部保険で免除できるかどうかの条件
- 現地の公的医療制度で、留学生が何をどこまで無料で受けられるのか
ステップ2:必要補償額を決める
必要な補償額は、渡航先の医療費水準と、学校・ビザが求める最低条件で決まります。全員に共通の「正解の金額」はありません。判断の材料として、三井住友海上の留学保険で実際に選べる保険金額の幅を挙げます[8]。
| 補償 | プランによる 保険金額の幅 |
|---|---|
| 治療・救援費用 | 1,000万円〜1億円 |
| 留学生賠償責任(他人をケガさせた時などの補償) | 全プラン1億円 |
| 留学生生活用動産(持ち物の盗難・破損の補償) | 30万円〜100万円 |
| 弁護士費用等 | 全プラン100万円 |
| テロ等対応費用 | 全プラン10万円 |
| 緊急一時帰国費用(オプション・保険期間3か月以上) | 40万円/70万円/100万円から選択 |
出典=三井住友海上の留学保険(3か月以上)の保険料シミュレーション画面[8]。他社では区分も金額も違うため、同じ表で比べないでください。
ステップ3:複数社で同条件比較
- 同じ保険期間・年齢・渡航先で3社以上に見積もりを取る
- 治療・救援費用の保険金額をそろえてから金額を比べる
- 免責金額(事故時に自分で払う金額)の有無を確認する
- オプションで別料金になる補償(緊急一時帰国費用など[8])が含まれているかを確認する
ステップ4:サポート体制を評価
- 日本語で相談できる窓口があるか(東京海上日動=海外総合サポートデスク。専任スタッフが日本語で対応するとしています[7])
- 現地での対応体制がどう作られているか(ジェイアイ傷害火災=海外26都市の「Jiデスク」を中心とした現地対応体制〔2026年4月現在〕[6])
- キャッシュレスで受診できる提携病院がどこにあるか(東京海上日動=世界90都市以上・約280の病院〔2022年2月現在〕[7])
- 提携病院以外を受診するときの手順(東京海上日動は、提携病院以外で受診する場合は受診前に海外総合サポートデスクへ電話するよう求めています[7])
「先に電話」を忘れるとキャッシュレスが使えません。三井住友海上は、疾病に関する応急治療・救援費用補償特約でキャッシュレス・メディカルサービスを使う場合、提携病院を受診するときであっても病院に行く前に三井住友海上ラインへ連絡するよう求めており、連絡がないといったん自分で立て替えて後日請求する扱いになると明記しています[8]。
ステップ5:現地延長・変更対応力
- 留学期間が延びたときに保険を延長できるか、その手続きは現地からできるか
- 延長できる期間・回数の上限
- 補償内容を途中で変更できるか
- 一時帰国したときの取り扱い
ステップ6:書類・証明書の対応
- 外国語の加入証明書を発行してもらえるか(AIG損保の留学・ワーホリ保険は発行可能と明記しています[9])
- ビザ申請・学校提出に使える形式かどうか
- 渡航後に再発行を頼めるか(現地から連絡できる窓口があるか)
ステップ7:保険料と補償のバランス
最安値にこだわらず、必要な補償を確保した上で合理的な価格設定の商品を選択します。とくに治療・救援費用は、後から足せない中核の補償です。
保険料を抑える6つの考え方
見るのは次の6つです。ネット契約が使える期間、年齢と保険期間の区分、プランの階段、義務保険との重なり、実際の滞在に合わせた保険期間、家族でまとめられるかどうか。
1. インターネット契約が使える期間かを先に見る
各社ともインターネットで契約できる商品と、資料請求・代理店経由の長期プランを分けています。ネット契約側には渡航期間の上限があり、東京海上日動は31日まで[7]、三井住友海上は92日まで[8]です。
留学期間がこの上限を超えるなら、ネット契約の保険料を見ても比較になりません。まず自分の期間でどちらの商品になるかを確認してください。
2. 年齢と保険期間の区分を確認する
保険料は被保険者の年齢で変わります。t@biho(ジェイアイ傷害火災)は、保険期間が31日以内か31日超か、旅行目的、被保険者の年齢という区分で保険料を提示しています[6]。誕生日をまたぐ場合は、申込のタイミングで区分が変わることがあるため、両方の条件で試算しておくと差が分かります。
3. プランの階段を見て、必要な段を選ぶ
各社のプランは、補償の組み合わせが段階になっています。三井住友海上の留学保険では、疾病死亡の補償が付くプランと付かないプランがあり、留学生生活用動産も30万円から100万円まで段階が分かれています[8]。
削る前に確認すること
- 治療・救援費用と賠償責任は、留学の中核。ここを削って保険料を下げる形にしない
- 実際に持っていく物の価格に、生活用動産の保険金額を合わせる
- 学校・ビザが最低補償額を指定している場合は、その額を下回るプランは選べない
4. 義務保険と日本の保険を重ねすぎない
オーストラリアのOSHCはビザの条件として必須で、医療費・救急車・限られた薬剤費をカバーします[5]。イギリスのIHSはビザ申請の一部として支払い、NHSの利用権がつきます[4]。
これらは払わない選択ができません。そのうえで日本の留学保険をどう重ねるかを考えると、医療費の部分を二重に厚くするより、義務保険が扱わない範囲(住居の賠償・生活用動産・救援者費用など)に寄せるほうが、支払いに対して得るものが増えます。
5. 保険期間を実際の滞在に合わせる
三井住友海上の留学保険は、保険期間を1日単位から2年まで選べます[8]。余分に長く掛ける必要はありませんが、帰国日が動く可能性があるなら、延長の手続きが現地からできるかを先に確認してください(ステップ5)。
6. 家族でまとめられないか確認する
東京海上日動は渡航期間32日以上[7]、三井住友海上は3か月以上[8]の「ファミリープラン」を用意しています。保護者が同行する、きょうだいで同時期に渡航するといった場合は、個別に契約する前に条件を確認する価値があります。
留学先別の保険選び|アメリカ・オーストラリア・イギリス
アメリカ留学:大学指定保険との向き合い方
大学によっては、大学が指定する学生保険(SHIP=Student Health Insurance Plan)への加入を求められます。外部保険を持ち込んで免除できるかどうか、その条件は大学ごとに違うため、進学先の規定を読むところから始めてください。
免除を申請する場合に準備するもの
- 大学が公表している外部保険の持込条件(最低補償額・補償期間・免責の有無)
- その条件を満たすことを示す、外国語の加入証明書[9]
- 免除申請の締切(大学の案内で確認する)
免除が認められない場合はSHIPに加入したうえで、SHIPが扱わない範囲(住居の賠償・生活用動産など)を日本の留学保険で補う形になります。
オーストラリア留学:OSHC+追加補償
学生ビザで滞在する留学生は、ビザの条件としてOSHCをビザの期間中ずっと維持する必要があります。OSHCは医療・入院にかかる費用の補助に加え、救急車と限られた範囲の薬剤費を含みます[5]。
OSHCで見落としやすい点
- 支払いが滞ると補償自体は続くものの、滞納していた期間に受けた診療は請求できなくなる場合があります[5]
- 学生ビザが切れるとOSHCを持つ資格がなくなります[5]
- ビザの状況やメディケアの資格が変わったときは、すぐ保険会社に伝える必要があります[5]
そのうえで、携行品・賠償責任を日本の留学保険で補強するのが基本の組み立てです。
オーストラリアは教育水準が非常に高く、世界中から多くの留学生が集まります。特に、オーストラリアのトップ大学群である「Group of Eight」は、優れた研究環境と教育の質で知られていて、これらの大学を目指す学生も少なくありません。
イギリス留学:IHSとNHSの範囲を知る
イギリスは、ビザ申請の一部としてIHS(Immigration Health Surcharge)を支払います。学生とその扶養家族、ユースモビリティスキームのビザは年額£776で、2年のビザなら£1,552です。申請時に18歳未満の申請者も年額£776、それ以外のビザ申請は年額£1,035です[4]。
IHSを払っても自己負担になるもの
- 処方薬・歯科治療・視力検査など、一部のサービスは別途支払いが必要です[10]
- NHSを無料で使えるのはビザの開始日からで、IHSを支払っていることが前提です[10]
- ビザの審査中は、NHSの治療費を請求される場合があります[10]
この「自己負担になる範囲」と携行品・賠償責任が、日本の留学保険で補う対象になります。
そのほかの国:制度を個別に確認する
ヨーロッパ・アジアの国々は、公的医療制度と留学生の扱いが国ごとに違います。「EUだから」「アジアだから」とまとめず、渡航先のビザ要件と学校の規定を、その国の公式情報で個別に確認してください。国境を越えて移動する予定があるなら、補償が滞在国以外でも有効かどうかも保険会社に確認します。
主要4社の留学保険|公式サイトで確認できる補償と条件
以下は、各社(または各社の商品を扱う募集代理店)の公式サイトに書いてある内容だけをまとめたものです。保険料は保険期間・年齢・渡航先・プランで変わるため金額は載せていません。順番は優劣ではありません。
2. AIG損保(留学保険・ワーホリ保険)
公式サイトで確認できること
- 保険期間32日以上の契約で、借家の火災による家主への賠償責任や、住居内の家財・身の回り品の盗難・破損をカバー[9]
- 治療・救援費用は「ケガや病気で長期入院し、日本から家族が現地に駆けつける」場面まで対象[9]
- 家族の死亡・危篤による一時帰国費用はオプション(保険期間3か月以上にセット可能)[9]
- 外国語の加入証明を発行可能[9]
長期留学で注意する点
緊急歯科治療費用と、疾病応急治療・救援費用は、パッケージ補償では「保険期間31日まで」です[9]。ただし保険期間6か月以上には、書面契約用の「歯科治療費用付プラン」が別に用意されています[12]。
※リンク先は取扱代理店(株式会社リンクス横浜南店)が運営するサイトです。引受保険会社はAIG損害保険株式会社[9]。
3. 東京海上日動(留学生・ワーホリ向けプラン/渡航期間32日以上)
公式サイトで確認できること
4. 三井住友海上(留学保険/3か月以上)
公式サイトで確認できること
- ベーシックプランは治療・救援費用1,000万円〜1億円の複数段階から選ぶ形[8]
- 緊急歯科治療費用は6つのベーシックプランすべてに「補償」と表示。ただし「治療・救援費用補償(感染症範囲変更型)特約」をセットし、かつ保険期間が3か月以内の契約に付けられる、との注記があります[8]
- 留学生賠償責任は全プラン1億円、弁護士費用等は全プラン100万円、テロ等対応費用は全プラン10万円[8]
- 緊急一時帰国費用はオプション(40万円・70万円・100万円/保険期間3か月以上のみ付帯可)[8]
- 保険期間は1日単位から2年まで、シミュレーションで試算できる[8]
※インターネットで契約できる「ネットde保険@とらべる」は渡航期間92日までの商品です。3か月以上の留学は資料請求からの手続きになります[8]。
損保ジャパンを検討している人へ。2026年9月時点で同社の海外旅行保険サイトが案内しているのは「新・海外旅行保険【off!】」(渡航期間31日まで)で、留学生向けプラン専用のページは確認できませんでした[11]。長期の留学で検討する場合は、電話や資料請求で長期プランの有無を直接確かめてください。
留学期間・目的別に、どこを厚くするか
短期語学留学(3〜6ヶ月)
- 期間が92日を超えるかどうかで、ネット契約の商品が使えるかが変わります[8]
- 観光ビザか学生ビザかで、義務保険の要否が変わります。先にビザ要件を確認
- 厚くするところ=治療・救援費用。ホームステイなら住居の賠償の優先度は下がります
長期正規留学(1年以上)
- 義務保険(OSHC[5]・IHS[4]など)と日本の留学保険の組み合わせで考えます
- 厚くするところ=住居の賠償[9]・生活用動産[7]。自分で部屋を借りる期間が長いためです
- 留学が延びる可能性があるなら、現地から延長できる商品かを先に確認
研究・インターンシップ
- 実験・実習中に第三者へ損害を与えるリスクがあるため、賠償責任の保険金額を確認します(三井住友海上の留学保険は全プラン1億円[8])
- 受入先が独自に保険加入を求めることがあります。加入証明の言語と様式を先に聞いておく[9]
ワーキングホリデー
海外留学保険のよくある質問|FAQ
クレジットカード付帯保険だけではダメ?
現地で保険期間を延長できる?
t@bihoはマイページから出発日変更を含む保険期間の変更が24時間できると案内しています[6]。他社も含め、申込前に次を確認してください。
- ビザ条件との整合性
- 延長できる期間・回数の上限
- 追加保険料の支払方法(現地から支払えるか)
- 補償内容を変更できるか
歯科治療は補償される?
会社によって条件が違います。
- 三井住友海上の留学保険は、シミュレーション画面の補償内容表で6つのベーシックプランすべてに緊急歯科治療費用が「補償」と表示されています。ただし同社の留学保険ページには、この補償は「治療・救援費用補償(感染症範囲変更型)特約」をセットし、かつ保険期間が3か月以内の契約に付けられる、との注記があります[8]。実際に付けられるかは申込前に確認してください。
- AIG損保は、緊急歯科治療費用はパッケージ補償では保険期間31日までです[9]。保険期間6か月以上には書面契約用の「歯科治療費用付プラン」があり、負担した費用の50%かつ10万円を限度に支払われます(初年度契約は保険期間の初日から90日までに発病した場合は対象外)[12]
なお緊急歯科治療とは「痛みや苦痛を一時的に除去・緩和するための応急治療、義歯・歯科矯正装置の応急修理」を指し、検査・予防治療・あらかじめ予定されていた治療は対象外とされています[9]。日本で治せる虫歯は、出発前に治しておくのが確実です。
留学保険は、日本に一時帰国した際も補償される?
一時帰国に関する補償は、多くの場合オプションです。AIG損保の「家族の死亡・危篤による一時帰国費用」は保険期間3か月以上にセットできるオプション[9]、三井住友海上の「緊急一時帰国費用」も保険期間3か月以上のみ付帯できるオプションで、保険金額を40万円・70万円・100万円から選びます[8]。
一時帰国中に日本で受診できるかは、日本の健康保険の資格が残っているかで変わります。会社の健康保険(被用者保険)の被扶養者は、留学生であれば国内居住要件の例外(海外特例要件)として、海外にいても被扶養者の認定を受けられる場合があります[2]。
一時帰国中の医療費リスクや、具体的な備えについては以下の記事で詳しく解説しています。

スマートフォンを盗まれた場合の補償は?
既往症や持病がある場合は?
日本の健康保険との関係性
留学期間によって、日本の健康保険を継続するか、海外転出届を出して停止(脱退)するかを選択することになります。それぞれにメリット・デメリットがあるため、ご自身の状況に合わせて慎重に判断することが重要です。
健康保険を継続・停止するメリット・デメリットや、具体的な手続きについては、以下の記事でさらに詳しく解説していますので、ぜひご一読ください。
また、健康保険と同時に考えなければならないのが国民年金です。学生納付特例制度を利用できる場合や、将来のために任意加入を選択する場合など、いくつかの選択肢があります。
留学中の国民年金の手続きについて、こちらのガイドで詳しくまとめています。
2026年の前提|保険証は「マイナ保険証」か「資格確認書」
出発前後の手続きを調べていると、古い説明に当たることがあります。前提が変わっているので先に確認してください。
- 従来の健康保険証の有効期限は、2025年12月1日で終了しています[1]
- 有効期限切れに気付かず従来の健康保険証を持参した場合に利用可能とする対応も、2026年7月31日で終了しました[1]
- 医療機関・薬局の受付では、マイナ保険証を持っている人は「マイナ保険証」、持っていない人は「資格確認書」を提示します[1]
一時帰国して受診する予定があるなら、手元にあるのが有効な資格確認の手段かどうかを出発前に確かめておいてください。
扶養に入っている人は「海外特例要件」を確認する
会社の健康保険(被用者保険)では、2020年4月1日以降、被扶養者の認定にあたって日本国内に住所を有する(住民票がある)ことが要件に加わりました[2]。
ただし留学生は、この国内居住要件の例外(海外特例要件)にあたります。被扶養者(異動)届または第3号被保険者関係届を出すことで、海外にいても被扶養者の認定を受けられます[2]。「海外に出たら自動的に扶養から外れる」わけではありません。手続きの要否は、保護者の勤務先の健康保険組合に確認してください。
海外転出届と健康保険の取り扱い
国民健康保険に加入している場合、海外転出届を出すと資格を失います。転出届が必要かどうかは、滞在日数ではなく「生活の本拠がどこか」を市区町村が判断します。「◯ヶ月未満なら継続、◯年以上なら解約」と一律には決まらないため、住所地の市区町村に自分の予定を伝えて確認してください。
継続する場合
- メリット: 帰国後すぐに保険診療を受けられる
- デメリット: 留学中も保険料の支払いが続く
解約する場合(海外転出届提出)
- メリット: 保険料の支払い義務がなくなる
- デメリット: 帰国時に再加入の手続きが必要。資格を失っている間は海外療養費も使えない
海外療養費制度|どこまで戻るのか
日本の健康保険の資格を残している人は、海外で急な病気やケガの治療を受けた場合、帰国後に「海外療養費」を申請できます。ただし払った額がそのまま戻る制度ではありません。
支給額の決まり方
- 支給対象は日本国内で保険診療として認められている医療行為に限られます[3]
- 日本国内の医療機関等で同じ傷病を治療した場合にかかる治療費を基準に計算した額(実際に海外で支払った額のほうが低いときはその額)から、自己負担相当額を差し引いた額が支給されます[3]
- 日本と海外で医療体制や治療方法が異なるため、支給金額が大幅に少なくなることがあります[3]
- 外貨で支払った医療費は、支給決定日の外国為替換算率(売レート)で円に換算されます[3]
対象にならないもの・手続き上の注意
- 療養(治療)を目的に海外へ渡航して診療を受けた場合は支給対象になりません[3]
- 協会けんぽの場合、海外への直接送金はできません。事業主または日本在住の家族に受け取りを委任し、申請書の受取代理人欄に記入します[3]
- 申請先は加入している健康保険(保険者)です。加入先に確認してください。
- 現地で受け取った診療内容明細書・領収書は必ず保管してください
この「戻らない部分」が、留学保険で埋めるべき金額です。
まとめ:留学保険選択の最終チェックポイント
留学保険選びで重要な5つのポイント
- 渡航先の義務保険を先に把握する
- 補償の優先順位を決める
- 治療・救援費用 > 賠償責任 > 生活用動産 > その他の特約
- 学校・ビザが最低補償額を指定していれば、それが下限になります
- 現地サポートの中身を確認する
- 同じ条件で3社以上に見積もりを取る
- 保険期間・年齢・渡航先・治療救援費用の保険金額をそろえる
- オプション扱いの補償(緊急一時帰国費用など[8])が含まれているかを揃えて比べる
- 延長・変更ができるかを申込前に確認する
- 現地からオンラインで手続きできるか[6]
- 一時帰国時の取り扱い
今すぐ実行すべき3つのアクション
- 渡航先・学校の保険要件を確認する
- 日本の健康保険の扱いを決める
- 扶養に入っているなら海外特例要件の手続きを勤務先の健康保険に確認[2]
- 国民健康保険なら、転出届の要否を住所地の市区町村に確認
- 同じ条件で複数社の見積もりを取る
- 保険期間・年齢・渡航先・治療救援費用の保険金額をそろえる
- 緊急時の連絡先と、受診前の連絡が必要かどうかも一緒に聞いておく
海外留学は人生を変える貴重な経験です。適切な保険選択により、健康面・経済面の不安を解消し、本来の目的である学習・成長に専念できる環境を整えましょう。
免責事項
本記事に記載した補償内容・条件・制度は、2026年9月6日に各社および公的機関の公式サイトで確認したものです。保険料・補償内容は商品改定により変わります。実際の契約前には、必ず最新の約款・パンフレットでご確認ください。個別の契約判断については、保険会社または専門家にご相談ください。
参考情報・出典
- 厚生労働省「資格確認方法について」(2026年9月6日閲覧)
- 日本年金機構「従業員の家族が海外居住の場合の手続き(被扶養者の国内居住要件)」(令和2年4月1日施行/2026年9月6日閲覧)
- 全国健康保険協会(協会けんぽ)「海外療養費」(2026年9月6日閲覧)
- GOV.UK「Pay for UK healthcare as part of your immigration application: How much you have to pay」(2026年9月6日閲覧)
- Australian Government privatehealth.gov.au「Overseas Student Health Cover」(2026年9月6日閲覧)
- ジェイアイ傷害火災保険「会社情報(ご挨拶・会社概要)」および同社「t@biho たびほ」公式サイト(2026年9月6日閲覧)
- 東京海上日動 海外旅行保険「留学生・ワーホリ向けプラン(渡航期間32日以上)」(募集代理店:株式会社アイ・エフ・クリエイト/2026年9月6日閲覧)
- 三井住友海上 海外旅行保険 留学保険(3か月以上)保険料シミュレーションおよび同 留学保険(3か月以上)(募集代理店:株式会社アイ・エフ・クリエイト/2026年9月6日閲覧)
- AIG損保 留学-保険サービス.COM「留学保険・ワーホリ保険 補償内容」(引受保険会社:AIG損害保険株式会社/取扱代理店:株式会社リンクス横浜南店/2026年9月6日閲覧)
- GOV.UK「Pay for UK healthcare as part of your immigration application: Overview」(2026年9月6日閲覧)
- 損保ジャパン 海外旅行保険お申込みサイト(募集代理店:株式会社アイ・エフ・クリエイト/2026年9月6日閲覧。
/study/はトップページへ転送される) - AIG損保 留学-保険サービス.COM「「歯科治療費用」について(保険期間6か月以上用)」(引受保険会社:AIG損害保険株式会社/取扱代理店:株式会社リンクス横浜南店/2026年9月6日閲覧)
出発前に決めておきたい実務は、保険のほかにもあります。